Assurance emprunteur à 65 ans
À 65 ans, la question n'est plus le prix mais le périmètre : quelles garanties restent accessibles, lesquelles n'ont plus d'objet, et ce que votre banque exige réellement.
À 65 ans, la question n'est plus « combien vais-je payer » mais « qui accepte encore de me couvrir, et sur quoi ». C'est un changement de nature, pas de degré. Cette page explique ce qui se ferme réellement, ce qui reste largement ouvert, et comment se construit un dossier à cet âge.
Peut-on emprunter à 65 ans ?
Oui. Aucune règle n'interdit d'emprunter à 65 ans, et les dossiers aboutissent régulièrement, en particulier avec un apport conséquent et une durée courte. Le frein n'est pas juridique, il est assurantiel.
Deux paramètres commandent tout : l'âge maximum auquel un assureur accepte encore une adhésion, et l'âge auquel il cesse de garantir. Un prêt sur dix ans souscrit à 65 ans se termine à 75 ans, un horizon que beaucoup de contrats couvrent sans difficulté pour le décès. Le même prêt sur vingt ans s'achèverait à 85 ans, et le paysage se réduit fortement.
Ce qui devient plus difficile à 65 ans
Trois points se tendent nettement par rapport à 60 ans.
- Le nombre d'assureurs disponibles se réduit. Certains contrats ferment l'adhésion à cet âge. Ce n'est pas un refus personnel, c'est une borne inscrite aux conditions générales.
- L'examen médical s'alourdit. Selon le capital, des analyses ou un rapport médical sont fréquemment demandés. Il faut prévoir du temps dans le calendrier du projet.
- Les garanties d'invalidité et d'arrêt de travail deviennent rares. C'est le point le plus structurant, et il mérite d'être expliqué.
Décès et PTIA : le socle qui reste accessible
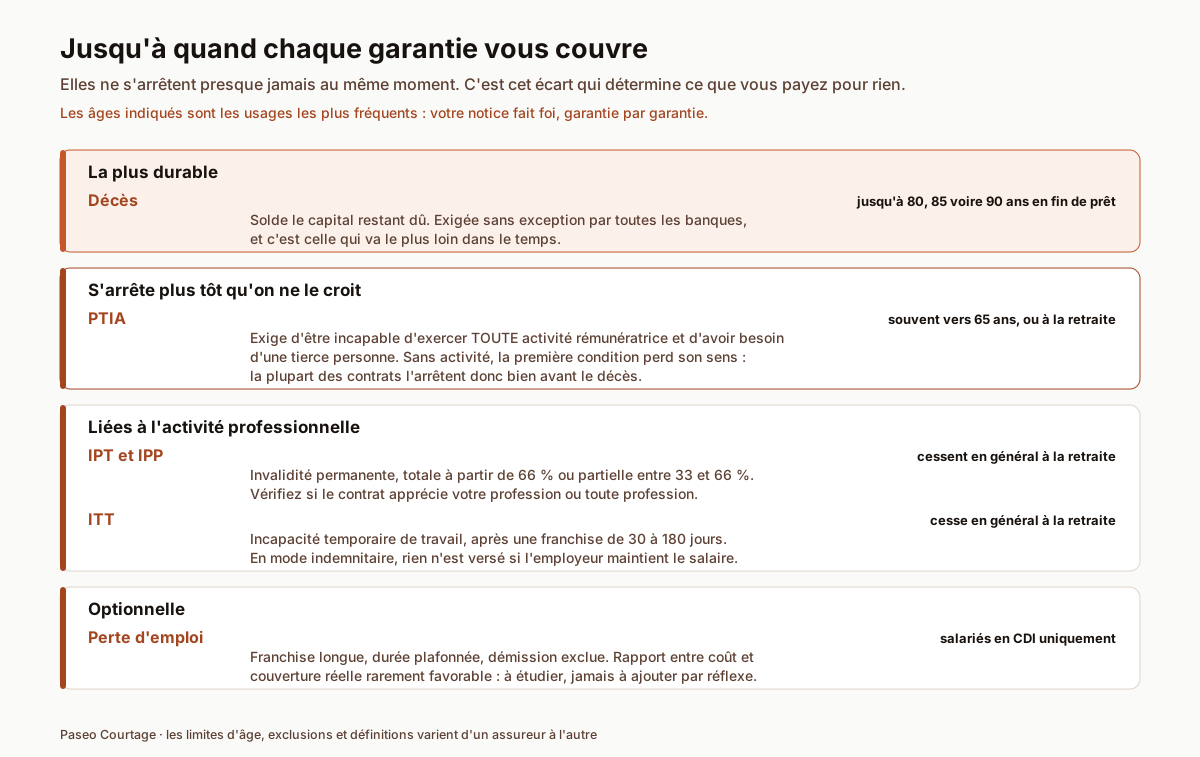
La garantie décès et la garantie perte totale et irréversible d'autonomie constituent le socle exigé par toutes les banques. Mais elles ne vont pas aussi loin l'une que l'autre, et c'est un point décisif à 65 ans.
Le décès est la garantie la plus durable : de nombreux contrats la maintiennent jusqu'à 80, 85 voire 90 ans en fin de prêt.
La PTIA, elle, s'arrête plus tôt. Sa définition suppose l'incapacité d'exercer toute activité rémunératrice : sans activité, elle n'a plus d'objet. La plupart des contrats prévoient donc qu'elle cesse à un âge déterminé, fréquemment autour de 65 ans, ou à la liquidation des droits à la retraite. Souscrire à 65 ans, c'est souvent être à la limite de cette borne.
Il faut donc regarder deux choses dans la notice : jusqu'à quel âge la PTIA est accordée à la souscription, et jusqu'à quel âge elle reste acquise ensuite. Si elle n'est pas accessible, il reste la garantie décès, et la vraie question devient : votre banque l'accepte-t-elle seule au titre de l'équivalence ?
Point clé : une offre limitée au décès, ou au décès et à la PTIA, n'est pas une offre au rabais. C'est souvent la couverture pertinente à cet âge, et chercher à conserver des garanties devenues sans objet revient à payer pour une protection que vous ne pourrez jamais activer.
Pourquoi les garanties ITT et IPT s'arrêtent plus tôt
L'incapacité temporaire de travail et l'invalidité permanente indemnisent une perte de capacité professionnelle. Leur logique est de compenser des revenus d'activité. C'est pourquoi la plupart des contrats prévoient qu'elles cessent à la liquidation des droits à la retraite ou à un âge donné, souvent bien avant la fin du prêt.
Conséquence pratique : à 65 ans, chercher à conserver ces garanties coûte cher et n'apporte fréquemment aucune protection réelle. La bonne question n'est pas « comment les obtenir » mais « ma banque les exige-t-elle vraiment ».
La réponse figure dans la fiche d'équivalence de garanties que la banque doit vous remettre. Elle y liste les critères qu'elle retient, et elle ne peut pas en exiger davantage ensuite.
Les leviers quand le tarif bloque
Quand la première réponse est trop chère ou négative, quatre pistes restent ouvertes.
- Raccourcir la durée. Passer de quinze à dix ans réduit à la fois le risque porté par l'assureur et le nombre d'années cotisées. C'est le levier le plus efficace à cet âge.
- Ajuster la quotité. Sur un couple, répartir autrement la couverture entre les deux têtes change sensiblement le coût, tant que le total satisfait l'exigence de la banque.
- Limiter le périmètre au socle réellement utile. Voir le point précédent sur l'arrêt de travail.
- Proposer une garantie alternative. Nantissement d'un contrat d'assurance vie, hypothèque, caution. Certaines banques les acceptent en substitution partielle quand l'assurance coince.
Et si la banque refuse ?
Un refus d'assurance n'est pas un refus de prêt. Ce sont deux décisions distinctes, prises par deux entités différentes, et il arrive qu'une banque accepte un financement avec une couverture partielle assortie d'une garantie complémentaire.
Si le refus est lié à votre état de santé, la convention AERAS organise un réexamen du dossier à plusieurs niveaux et encadre l'accès au crédit. Elle est détaillée sur la page risque aggravé de santé.
Enfin, si vous avez déjà un prêt en cours, la loi vous permet d'en ce que permet la loi Lemoine, sans condition d'âge. Beaucoup d'emprunteurs de 65 ans et plus ignorent qu'ils y ont droit et continuent de payer un contrat groupe devenu très cher.
On vous répond
Un projet ou un prêt en cours à 65 ans ?
J'identifie les assureurs dont les limites d'âge correspondent à votre situation et je vous réponds sous 24 h ouvrées. Étude gratuite, rien à payer si vous ne changez pas.
Vérifier si je peux être assuré à 65 ans