Changer d'assurance de prêt, étape par étape
Depuis la loi Lemoine, vous pouvez résilier et remplacer votre assurance emprunteur quand vous le souhaitez, sans attendre de date anniversaire. C'est l'un des leviers d'économie les plus puissants sur un crédit immobilier.
Prix réel coté le 27 septembre 2026
Cadre de 40 ans · 250 000 € sur 20 ans · quotité 100 %
7 908 € au total, soit 32,95 € par mois en moyenne
Voir mon tarif avec ce profil préchargé
Tarifs indicatifs relevés auprès d’un seul assureur, notre partenaire pour l’assurance de prêt, sous réserve des déclarations de santé et de l’acceptation de l’assureur. Ils ne représentent pas une moyenne de marché. Méthode et autres profils.
En bref : depuis la loi Lemoine, changer d'assurance de prêt est gratuit et possible à tout moment. Il faut souscrire un contrat à garanties équivalentes, l'envoyer à la banque (qui répond sous 10 jours ouvrés), puis signer l'avenant. La banque ne peut ni refuser sans motif, ni modifier votre taux, ni facturer de frais. Comptez 2 à 4 semaines, pour une économie qui atteint souvent 10 000 à 14 000 € sur la durée du prêt. Voir aussi le guide complet de l'assurance emprunteur.
Pourquoi changer d'assurance de prêt ?
La plupart des emprunteurs ont signé le contrat groupe de leur banque le jour du prêt, sans comparer, parce que c'était le plus simple à ce moment-là. Ce contrat n'est pas mauvais : il est mutualisé, c'est-à-dire construit pour la moyenne des clients du réseau et non pour votre situation.
Conséquence : si votre profil est meilleur que cette moyenne, vous payez pour les autres. Si votre profil est plus lourd, la mutualisation vous avantage et il faut le savoir avant d'entamer quoi que ce soit.
La substitution ne touche ni le taux de votre crédit, ni sa durée, ni le montant emprunté. Seule la part assurance de votre mensualité change. C'est d'ailleurs l'un des cinq leviers possibles pour réduire ses mensualités de crédit immobilier, et le seul qui ne se paie par aucune contrepartie. C'est ce qui en fait le levier d'économie le plus sûr sur un prêt en cours : il ne se négocie pas, il s'exerce de plein droit.
Les trois documents à réunir avant de commencer
Une substitution qui échoue, c'est presque toujours une substitution mal préparée. Trois pièces suffisent, et elles sont toutes déjà en votre possession.
- Votre offre de prêt ou votre tableau d'amortissement. On y lit le capital restant dû, la durée restante et l'établissement exact qui détient le crédit. Dans un réseau mutualiste, l'entité précise compte : ce n'est pas le groupe, c'est votre caisse régionale.
- Votre notice d'assurance actuelle. Elle indique le taux appliqué, sa base de calcul, capital initial ou capital restant dû, les garanties réellement souscrites, les quotités par emprunteur et l'âge auquel chaque garantie cesse.
- La fiche standardisée d'information remise à la signature. C'est la pièce maîtresse : elle liste les critères d'équivalence que votre banque a retenus. Elle fixe ce qu'elle peut exiger, et rien de plus. Si vous ne la retrouvez pas, réclamez-la : la banque doit vous la fournir.
Sans ces trois documents, toute comparaison reste théorique. Avec eux, le dossier se monte en quelques jours.
La procédure de substitution, étape par étape
- Comparer sur le bon cahier des charges. Le nouveau contrat doit couvrir au moins les critères retenus dans votre fiche standardisée d'information. Ni moins, sous peine de refus, ni beaucoup plus, sous peine de payer une couverture que personne ne vous demande.
- Souscrire le nouveau contrat, questionnaire de santé compris lorsqu'il est requis. C'est cette étape qui commande le calendrier : un questionnaire simple se traite en quelques jours, un dossier médical complémentaire prend plusieurs semaines.
- Adresser la demande de substitution à la banque, accompagnée des conditions générales du nouveau contrat et du certificat d'adhésion. Par lettre recommandée ou par la messagerie sécurisée, mais toujours avec une trace datée.
- Attendre la réponse sous dix jours ouvrés. Le délai court à réception d'un dossier complet. Un refus doit être écrit et motivé point par point, en visant précisément le ou les critères jugés non équivalents.
- Signer l'avenant au prêt. La banque doit l'éditer sans frais. C'est lui qui fixe la date d'effet, et c'est seulement à cette date que l'ancien contrat est résilié.
La règle d'or : ne résiliez jamais votre ancienne assurance avant la signature de l'avenant. Un jour sans couverture sur un prêt immobilier vous met en défaut vis-à-vis de la banque. La résiliation s'enclenche après l'accord, pas avant.
Le calendrier réel
Comptez en général deux à quatre semaines, réparties ainsi.
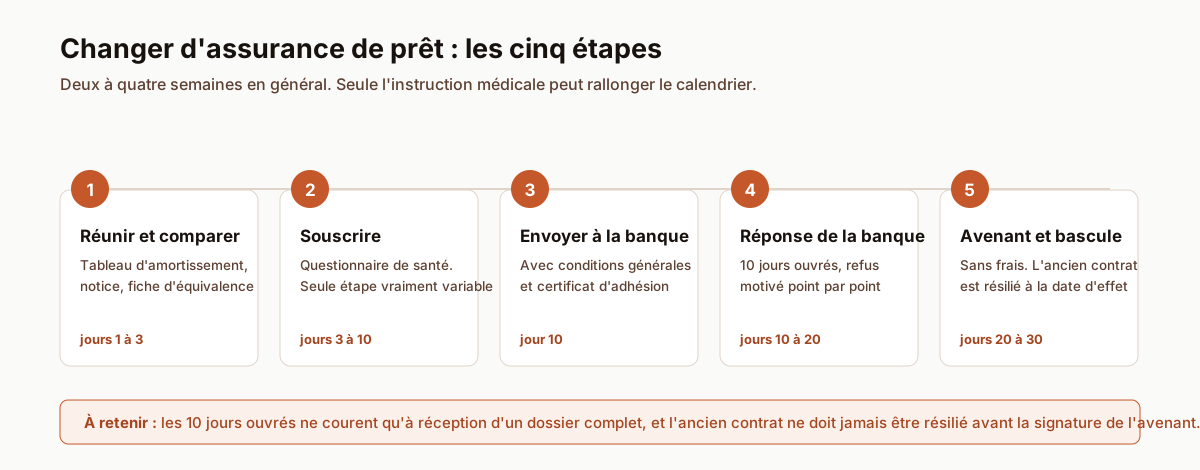
- Jours 1 à 3 : réunion des documents, comparaison, choix du contrat.
- Jours 3 à 10 : souscription et instruction médicale. C'est la seule étape réellement variable : si un examen complémentaire ou l'avis d'un médecin-conseil est demandé, comptez plutôt trois à six semaines.
- Jours 10 à 20 : envoi à la banque et délai de dix jours ouvrés.
- Jours 20 à 30 : édition de l'avenant, date d'effet, résiliation de l'ancien contrat.
Vous pouvez engager la démarche dès le lendemain de la signature du prêt, sans attendre la moindre date anniversaire. Le détail de ce droit est expliqué sur la page consacrée à la loi Lemoine.
L'équivalence des garanties : le seul motif de refus
Une banque ne peut refuser une substitution que pour un motif : l'absence d'équivalence de garanties. Elle sélectionne ses critères dans une grille de référence établie par le Comité consultatif du secteur financier, et elle ne peut pas en ajouter après coup.
Deux conséquences pratiques. D'une part, le cahier des charges est connu à l'avance, ce qui permet de vérifier la conformité avant l'envoi plutôt que de la découvrir au refus. D'autre part, un refus motivé est presque toujours réparable : il désigne un critère précis, souvent ajustable sur le nouveau contrat, et le dossier peut être représenté.
Le mécanisme complet est détaillé sur la page équivalence de garanties, et les recours en cas de blocage sur la banque refuse le changement.
Les six erreurs qui font échouer une substitution
- Envoyer au mauvais destinataire. Dans un réseau mutualiste, une demande adressée au groupe plutôt qu'à la caisse détentrice n'est pas instruite, et les dix jours ouvrés n'ont jamais commencé à courir.
- Transmettre un dossier incomplet. Une pièce manquante ne suspend pas le délai, elle le fait redémarrer à zéro. C'est la première cause de retard.
- Mal reporter les quotités. Sur un couple, la répartition doit rester au moins égale à celle exigée par la banque. Une erreur de report fait tomber l'équivalence pour un motif purement administratif.
- Choisir une date d'effet incohérente. Elle doit être postérieure à l'accord de la banque, sinon l'avenant ne peut pas être édité.
- Sous-dimensionner la couverture pour gagner quelques euros. Retirer une garantie exigée par la banque garantit le refus.
- Résilier trop tôt. Voir la règle d'or plus haut.
Combien de temps et combien d'économies ?
La démarche prend deux à quatre semaines hors instruction médicale longue. Le gain dépend de trois variables : votre profil, le capital restant dû et la durée restante. Un prêt entamé depuis quinze ans laisse peu de matière ; un prêt de trois ans sur vingt-cinq en laisse beaucoup.
Deux leviers se cumulent : le taux, et la base de calcul. Passer d'une cotisation assise sur le capital initial à une cotisation assise sur le capital restant dû produit à lui seul une économie que la comparaison des taux affichés ne laisse pas deviner.
Estimez votre cas avec le tarificateur d'assurance emprunteur, ou transmettez-moi vos trois documents et je fais l'étude.
Et si vous n'avez pas encore signé votre prêt ?
La démarche est plus simple, et le moment est meilleur. Il ne s'agit pas de substituer un contrat existant mais de choisir votre assureur dès le départ, ce qu'on appelle la délégation d'assurance. Aucun avenant, aucun délai de dix jours : le contrat retenu est intégré à l'offre de prêt, et la banque ne peut ni le refuser à garanties équivalentes, ni majorer votre taux pour cette raison.
Le bon calendrier tient en une règle : lancez l'étude d'assurance dès l'accord de principe, sans attendre l'offre de prêt éditée. Vous avez alors le capital, la durée et le taux, c'est-à-dire tout ce qu'il faut pour chiffrer, et il reste du temps avant la signature. Deux pièges à éviter. La fiche standardisée d'information que la banque doit vous remettre contient sa grille d'équivalence : réclamez-la, elle conditionne le choix du contrat. Et si le montage est déjà trop avancé, signez avec le contrat groupe pour ne pas perdre le bien, puis substituez le lendemain : la loi Lemoine l'autorise sans préavis.
Changer d'assurance emprunteur selon votre banque
La procédure est la même partout, mais chaque banque a son assureur groupe, son circuit et ses habitudes. Nous avons détaillé chaque cas :
- Changer d'assurance emprunteur Crédit Agricole
- Changer d'assurance emprunteur BNP Paribas
- Changer d'assurance emprunteur Société Générale
- Changer d'assurance emprunteur LCL
- Changer d'assurance emprunteur Caisse d'Épargne
- Changer d'assurance emprunteur Crédit Mutuel et CIC
- Changer d'assurance emprunteur Banque Populaire
- Changer d'assurance emprunteur BoursoBank
Outils pratiques
On vous répond
Une question sur votre prêt ou votre assurance ?
Un courtier Paseo étudie votre situation gratuitement et sans engagement, et vous répond sous 24 h ouvrées.
Vérifier si je peux changer