Assurance emprunteur senior
Emprunter après 50, 60 ou 65 ans est tout à fait possible, mais l'assurance devient le vrai sujet : limites d'âge, surprime, garanties. Bien accompagné, un senior obtient une couverture adaptée à un coût maîtrisé.
Prix réel coté le 27 septembre 2026
Emprunteur de 55 ans · 200 000 € sur 15 ans · quotité 100 %
16 670 € au total, soit 92,61 € par mois en moyenne
Voir mon tarif avec ce profil préchargé
Tarifs indicatifs relevés auprès d’un seul assureur, notre partenaire pour l’assurance de prêt, sous réserve des déclarations de santé et de l’acceptation de l’assureur. Ils ne représentent pas une moyenne de marché. Méthode et autres profils.
Passé la cinquantaine, l'assurance cesse d'être une formalité administrative et devient souvent le poste le plus lourd du financement. Ce n'est pas le crédit qui bloque un dossier senior, c'est presque toujours sa couverture. La bonne nouvelle, c'est que ce poste est aussi celui sur lequel il reste le plus de marge de manœuvre, à condition de savoir où regarder.
Jusqu'à quel âge peut-on s'assurer ?
Il n'existe aucun âge légal maximum pour emprunter. Ce sont les conditions générales de chaque assureur qui fixent les bornes, et elles diffèrent très largement d'un contrat à l'autre.
Deux limites différentes coexistent, et les confondre est la source de la plupart des malentendus :
- L'âge limite à l'adhésion, c'est-à-dire l'âge maximum auquel vous pouvez souscrire. Beaucoup de contrats le placent autour de 65 ou 70 ans, certains vont plus loin.
- L'âge limite de couverture, l'âge auquel la garantie s'arrête même si le prêt court encore. Il est généralement bien plus élevé pour le décès que pour l'invalidité.
C'est le second qui pose problème. Un prêt sur vingt ans souscrit à 62 ans s'achève à 82 ans : il faut donc un contrat qui couvre au moins jusque-là. Les écarts entre assureurs sur ce seul critère suffisent à écarter la moitié du marché, ou au contraire à débloquer un dossier qu'une banque avait déclaré impossible.
Pourquoi le coût augmente avec l'âge
La cotisation d'assurance rémunère un risque, et ce risque progresse avec l'âge. Rien d'anormal à ce que la prime suive. Ce qui est évitable, en revanche, c'est la manière dont ce surcoût est calculé.
La plupart des contrats groupe proposés par les banques appliquent un taux au capital initial, identique du premier au dernier mois. Vous payez donc autant la dernière année, quand il ne reste presque rien à rembourser, que la première. Les contrats individuels calculent souvent la cotisation sur le capital restant dû, qui décroît à mesure que vous remboursez.
Pour un emprunteur senior, dont le taux d'assurance est mécaniquement élevé, cet écart de méthode de calcul pèse souvent plus lourd que l'écart de taux affiché. C'est le premier point que je regarde dans un dossier.
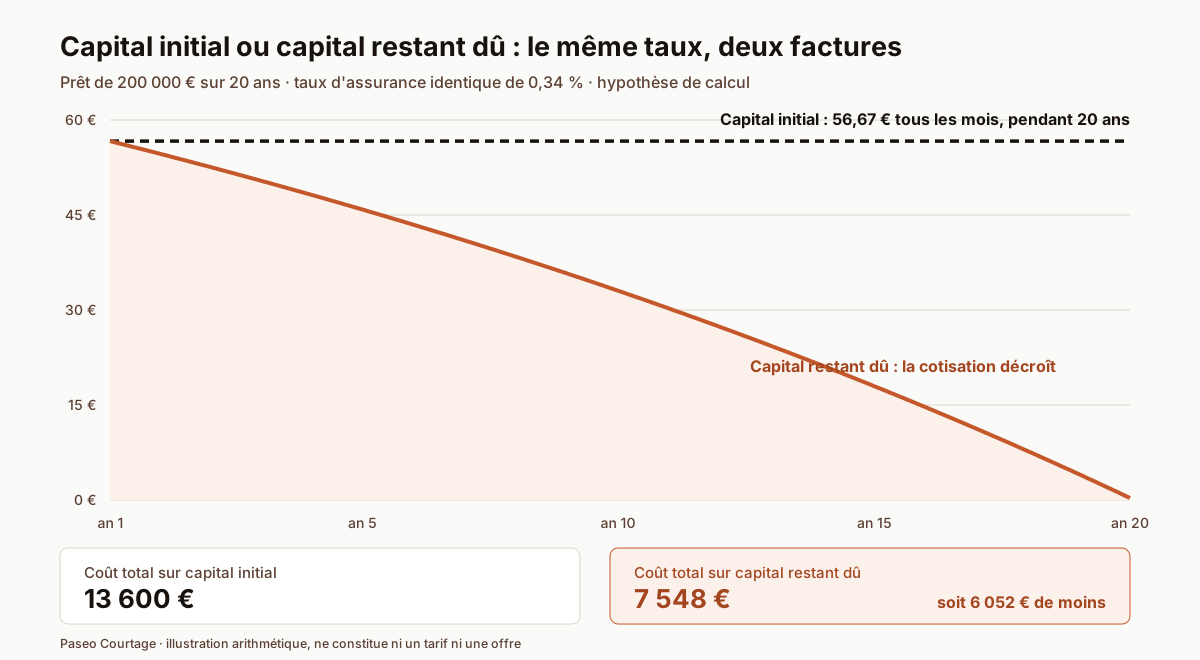
Point clé : à partir de 60 ans, deux contrats peuvent afficher un coût total du simple au double pour le même profil et les mêmes garanties. La mise en concurrence n'est pas un détail d'optimisation, c'est l'essentiel de l'économie.
Ce que la loi Lemoine change, et ce qu'elle ne change pas
La loi Lemoine a apporté deux avancées, dont une seule profite réellement aux seniors.
La résiliation à tout moment vous concerne pleinement. Depuis 2022, vous pouvez changer l'assurance de votre prêt immobilier quand vous le souhaitez, sans attendre de date anniversaire et sans frais, à condition que le nouveau contrat présente des garanties équivalentes. C'est vrai à 55 ans comme à 72 ans, sur un prêt signé il y a dix ans comme le mois dernier.
La suppression du questionnaire de santé, en revanche, ne vous concerne presque jamais. Elle suppose deux conditions cumulatives : une part assurée inférieure à 200 000 € par emprunteur, et un prêt intégralement remboursé avant votre 60e anniversaire. Un emprunteur de 58 ans qui emprunte sur quinze ans en sort immédiatement.
Il faut donc partir du principe qu'un dossier senior sera médicalement examiné. Cela n'a rien d'inquiétant, mais mieux vaut le savoir dès le départ plutôt que de le découvrir en cours de route.
Le questionnaire de santé : ce qu'on va vous demander
Le questionnaire porte sur vos antécédents, vos traitements en cours, vos hospitalisations et vos arrêts de travail des dernières années. Selon les réponses, le montant emprunté et votre âge, l'assureur peut demander des pièces complémentaires : bilan sanguin, électrocardiogramme, compte rendu opératoire, rapport de votre médecin traitant.
Trois principes valent la peine d'être retenus.
- Répondez avec exactitude. Une omission découverte au moment d'un sinistre peut entraîner la nullité du contrat. C'est le seul vrai risque que vous prenez dans cette étape.
- Une pathologie ne signifie pas un refus. Dans la majorité des cas elle se traduit par une surprime ou une exclusion limitée, pas par une porte fermée.
- Un examen demandé n'est pas un mauvais signe. C'est souvent la condition pour obtenir un tarif juste plutôt qu'une majoration forfaitaire appliquée par précaution.
Risque aggravé de santé : AERAS et droit à l'oubli
Si votre état de santé entraîne un refus ou une surprime importante, la convention AERAS, pour « s'Assurer et Emprunter avec un Risque Aggravé de Santé », organise un réexamen du dossier à plusieurs niveaux et encadre l'accès au crédit. Elle s'applique sous conditions d'âge et de montant.
Le droit à l'oubli, renforcé par la loi Lemoine, permet de ne pas déclarer certaines pathologies cancéreuses et l'hépatite C lorsque le protocole thérapeutique est terminé depuis plus de cinq ans, sans rechute. Une grille de référence permet par ailleurs d'assurer d'autres pathologies à des conditions normales ou encadrées.
Ces dispositifs sont mal connus et rarement proposés spontanément. Voir la page dédiée : assurance de prêt et risque aggravé de santé.
Les garanties qui servent vraiment après 60 ans
C'est le point que presque personne ne vous expliquera, et c'est pourtant celui qui fait le plus d'économies.
Une assurance de prêt se compose de plusieurs garanties. Le décès et la perte totale et irréversible d'autonomie constituent le socle, exigé par toutes les banques. Viennent ensuite l'invalidité permanente et l'incapacité temporaire de travail.
Or l'incapacité temporaire de travail indemnise, par définition, l'impossibilité d'exercer votre activité professionnelle. Une fois à la retraite, cette garantie n'a plus d'objet : la plupart des contrats prévoient d'ailleurs qu'elle cesse à la liquidation des droits ou à un âge donné. Continuer à la payer revient à cotiser pour une protection que vous ne pourrez plus activer.
Le même raisonnement vaut pour la PTIA, et c'est moins connu. Elle exige d'être incapable d'exercer toute activité rémunératrice : sans activité, la condition perd son sens. La plupart des contrats l'arrêtent donc autour de 65 ans ou à la liquidation des droits. Sur la fin d'un prêt souscrit tardivement, il ne reste alors que le décès. Détail sur la page assurance emprunteur quand on est retraité.
D'où le seul réflexe qui compte : relever dans votre notice l'âge de cessation garantie par garantie. Elles ne s'arrêtent presque jamais toutes au même moment.
Selon votre âge et votre situation professionnelle, redéfinir le périmètre des garanties allège donc la cotisation sans vous exposer davantage. Encore faut-il vérifier ce que votre banque exige réellement, car c'est elle qui fixe le niveau minimum au titre de l'équivalence des garanties.
Ce que cela représente concrètement
Prenons une illustration volontairement simple, à partir d'hypothèses de calcul et non de tarifs de marché.
Sur un capital assuré de 150 000 € remboursé sur quinze ans, un contrat facturé 0,60 % du capital initial coûte 900 € par an, soit 13 500 € sur toute la durée. Le même capital assuré à 0,40 % revient à 600 € par an, soit 9 000 €. L'écart atteint 4 500 € pour une différence de taux qui paraît minime sur le papier.
Ajoutez à cela le passage d'un calcul sur capital initial à un calcul sur capital restant dû, et l'écart se creuse encore. Ces chiffres ne sont pas une promesse : ils illustrent seulement pourquoi la comparaison mérite deux heures de votre temps.
Trois leviers quand le tarif bloque
Lorsque la première réponse est trop chère ou négative, il reste presque toujours de la marge.
- La quotité. Sur un couple, répartir la couverture autrement qu'en 100 % sur chaque tête change sensiblement le coût, tant que le total couvre au moins ce que la banque exige.
- Le périmètre des garanties. Retirer une garantie devenue sans objet, ajuster une franchise, revoir une exclusion négociable.
- Les garanties alternatives. Nantissement d'une assurance vie ou d'une épargne, caution, hypothèque. Certaines banques les acceptent en substitution partielle quand l'assurance coince.
Ce que je vérifie dans un dossier senior
Quand un dossier arrive sur mon bureau après 55 ans, je contrôle systématiquement six points : l'âge limite de couverture des garanties au terme du prêt, la base de calcul de la cotisation, la définition exacte de l'invalidité retenue au contrat, l'âge de cessation de chaque garantie, les exclusions médicales proposées, et le niveau réellement exigé par la banque au titre de l'équivalence.
C'est ce sixième point qui sauve le plus de dossiers : une banque demande parfois moins que ce qu'elle laisse croire, et le savoir ouvre des contrats que l'on croyait hors de portée.
Selon votre âge
Les questions ne sont pas les mêmes à 58 ans et à 68 ans. Trois pages détaillent chaque situation :
- Assurance emprunteur à 60 ans : ce que la banque regarde vraiment, et pourquoi c'est le meilleur moment pour renégocier.
- Assurance emprunteur à 65 ans : les garanties qui deviennent plus difficiles à obtenir, et le socle qui reste accessible.
- Assurance emprunteur quand on est retraité : comment la banque apprécie une pension, et ce qu'il devient inutile de payer.
Comment j'interviens
J'identifie les assureurs dont les limites d'âge et la méthode de tarification correspondent à votre situation, j'ajuste les garanties et la quotité au strict nécessaire, et je pilote le dossier jusqu'à l'acceptation, y compris en risque aggravé. L'étude et la comparaison sont gratuites, et rien ne vous est facturé si vous ne changez pas.
On vous répond
Un projet après 50 ans ? Faisons le point.
J'étudie votre situation gratuitement et sans engagement, et je vous réponds sous 24 h ouvrées. Rien ne vous est facturé si vous ne changez pas.
Je suis senior : faire étudier mon assurance