Assurance emprunteur : votre prix réel en 1 minute
La plupart des comparateurs affichent une moyenne de marché. Le formulaire ci-dessous interroge en direct le web service de notre assureur partenaire : le prix qui s'affiche est celui qu'il pratiquera sur votre profil. Sans inscription, sans email à donner pour le voir, sans rappel imposé. Et en dessous, le guide complet pour comprendre ce que vous payez.
Montants donnés à titre indicatif : l'économie réelle dépend de votre âge, votre état de santé, le capital, la durée restante et l'offre retenue ; elle peut être inférieure ou nulle.
Prix réel coté le 27 septembre 2026
Couple de 35 ans · 300 000 € sur 20 ans · quotité 100 %
6 411 € au total, soit 26,71 € par mois en moyenne
Voir mon tarif avec ce profil préchargé
Tarifs indicatifs relevés auprès d’un seul assureur, notre partenaire pour l’assurance de prêt, sous réserve des déclarations de santé et de l’acceptation de l’assureur. Ils ne représentent pas une moyenne de marché. Méthode et autres profils.
En bref : l'assurance emprunteur garantit le remboursement de votre crédit immobilier en cas de décès, d'invalidité ou d'incapacité de travail. Elle est exigée par toutes les banques, mais vous êtes libre de choisir votre assureur (délégation d'assurance) et de changer à tout moment depuis la loi Lemoine. Pour un profil jeune, une délégation coûte souvent 3 à 4 fois moins cher que le contrat groupe de la banque, soit jusqu'à 10 000 à 14 000 € d'économies sur la durée du prêt, à garanties équivalentes.
Combien coûte une assurance emprunteur en 2026 ?
Le prix s'exprime en pourcentage du capital emprunté (le TAEA, taux annuel effectif de l'assurance). Voici une fourchette indicative sur un prêt de 200 000 €, à garanties équivalentes, pour un non-fumeur :
| Profil (âge) | Contrat groupe (banque) | Délégation |
|---|---|---|
| 18 à 30 ans | ≈ 57 €/mois | ≈ 15 €/mois |
| 31 à 40 ans | ≈ 67 €/mois | ≈ 20 €/mois |
| 41 à 50 ans | ≈ 83 €/mois | ≈ 28 €/mois |
| 51 ans et plus | ≈ 113 €/mois | ≈ 43 €/mois |
Fourchettes indicatives (non contractuelles) pour un non-fumeur, garanties décès/PTIA/IPT/ITT. Le tarif réel dépend de l'âge, de l'état de santé, de la profession, du statut fumeur et de la quotité. Un fumeur paie en moyenne 30 à 70 % de plus. Voir votre tarif réel en 1 minute.
Exemple chiffré. Un emprunteur de 35 ans, non-fumeur, avec un prêt de 250 000 € sur 20 ans : contrat groupe à 0,40 % = 20 000 € d'assurance sur la durée ; délégation à 0,12 % = 6 000 €. Économie : ≈ 14 000 €, à garanties équivalentes, sans toucher au taux ni à la durée du crédit.
Contrat groupe ou délégation d'assurance ?
La différence tient à l'assiette de calcul autant qu'au tarif. Le contrat groupe de la banque applique un taux mutualisé, identique pour tous, presque toujours assis sur le capital initial : la cotisation reste donc la même du premier au dernier mois. La délégation d'assurance est souscrite auprès d'un assureur externe, à un tarif personnalisé selon l'âge, l'état de santé et la profession, le plus souvent assis sur le capital restant dû.
Attention à l'idée reçue qui en découle : une cotisation dégressive ne baisse pas chaque mois. Deux forces s'opposent, le capital qui diminue et l'âge qui augmente. Sur un profil que nous avons mesuré, la cotisation passe de 71,23 € au treizième mois à 72,66 € en milieu de prêt, avant de décroître franchement ensuite. Le gain se lit sur le coût total, pas sur la première échéance. Pour un emprunteur jeune et en bonne santé, la délégation reste nettement moins chère à garanties équivalentes.
Changer d'assurance de prêt : la loi Lemoine (2022)
La loi Lemoine a rendu le changement d'assurance emprunteur simple et gratuit. Les points clés :
- Résiliation et changement à tout moment, sans frais ni pénalité, sans attendre de date anniversaire.
- Pas de questionnaire de santé pour les prêts jusqu'à 200 000 € par assuré (400 000 € pour un couple assuré à 50/50) remboursés avant vos 60 ans.
- Droit à l'oubli ramené à 5 ans après la fin d'un protocole (cancers, hépatite C).
- La banque doit répondre sous 10 jours ouvrés et motiver par écrit tout refus.
Comment changer : la substitution en 4 étapes
Changer d'assurance de prêt s'appelle une substitution : votre crédit ne bouge pas, seul le contrat d'assurance est remplacé. Ni le taux, ni la durée, ni la mensualité de remboursement ne sont renégociés. La banque ne peut pas refuser au motif que vous quittez son contrat : elle ne peut refuser que pour défaut d'équivalence de garanties, et elle doit le motiver par écrit. Elle dispose de dix jours ouvrés pour répondre, et l'avenant ne peut donner lieu à aucun frais. Compter trois à six semaines entre la première comparaison et la prise d'effet du nouveau contrat, le délai dépendant surtout de la sélection médicale éventuelle.
- Comparer et choisir un contrat à garanties au moins équivalentes à celles de la banque.
- Envoyer à la banque votre demande de substitution accompagnée du nouveau contrat.
- La banque vérifie l'équivalence et répond sous 10 jours ouvrés.
- Signature de l'avenant : la nouvelle assurance remplace l'ancienne, sans frais et sans interruption de couverture.
Les garanties d'une assurance de prêt
Une assurance emprunteur n'est pas un bloc unique : c'est un assemblage de garanties distinctes, qui ne se déclenchent pas dans les mêmes situations et qui n'ont pas toutes la même utilité selon votre profil. Comprendre lesquelles vous servent réellement est le premier levier d'économie, avant même de comparer des tarifs.
Décès
Ce qui se passe : l'assureur verse à la banque le capital restant dû, à hauteur de votre quotité. Le prêt s'éteint, et vos héritiers ou votre conjoint ne reprennent pas la dette.
Ce qu'il faut vérifier : l'âge auquel la garantie cesse. C'est la ligne décisive d'un contrat, en particulier après 55 ans. Vérifiez aussi les exclusions liées aux sports pratiqués et aux déplacements dans certains pays, qui doivent être déclarés.
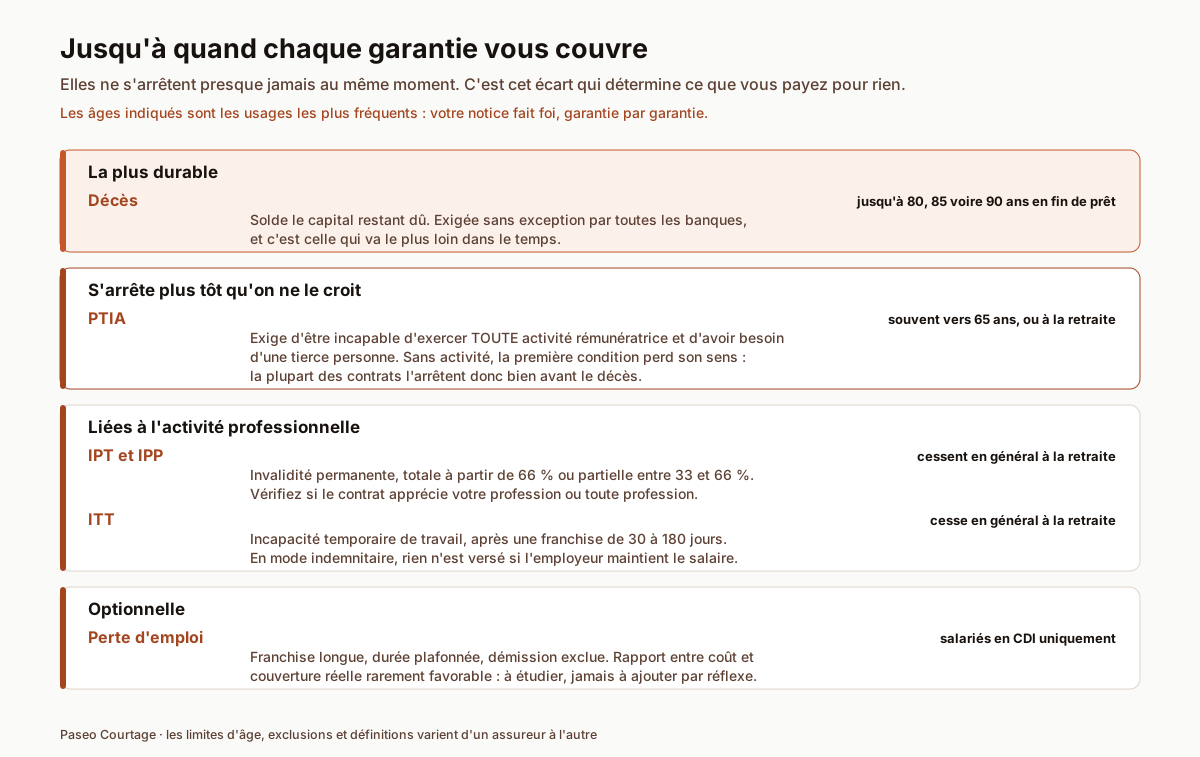
C'est la seule garantie exigée sans exception par toutes les banques, et celle qui va le plus loin dans le temps : de nombreux contrats la maintiennent jusqu'à 80, 85 voire 90 ans en fin de prêt, bien au-delà de toutes les autres.
PTIA, perte totale et irréversible d'autonomie
Ce qui se passe : l'assureur rembourse le capital restant dû comme en cas de décès.
La condition est stricte : être définitivement incapable d'exercer la moindre activité rémunératrice et avoir besoin de l'assistance d'une tierce personne pour les actes ordinaires de la vie. Les deux conditions sont cumulatives. La PTIA ne couvre donc pas les situations d'invalidité partielle, qui relèvent de l'IPT.
Elle cesse presque toujours avant la garantie décès, et c'est sa définition qui l'explique. Puisqu'elle suppose l'incapacité d'exercer toute activité rémunératrice, elle perd son objet dès lors qu'il n'y a plus d'activité à interrompre. La plupart des contrats prévoient donc qu'elle s'arrête à un âge déterminé, fréquemment autour de 65 ans, ou à la liquidation des droits à la retraite selon ce qui survient en premier.
La conséquence est concrète : sur la fin d'un prêt souscrit tardivement, il peut ne rester que la garantie décès. Ce n'est pas anormal, mais il faut le savoir avant de signer, et vérifier que votre banque l'accepte au titre de l'équivalence. L'âge de cessation figure dans votre notice, souvent en fin de document : c'est la ligne à chercher en priorité après 55 ans.
IPT et IPP, invalidité permanente
IPT désigne l'invalidité permanente totale, reconnue à partir d'un taux d'invalidité de 66 %. L'assureur prend alors en charge les mensualités, ou une partie du capital selon le contrat.
IPP désigne l'invalidité permanente partielle, généralement entre 33 % et 66 %. Elle est souvent optionnelle et donne lieu à une prise en charge proportionnelle.
Le point que presque personne ne lit : la définition de l'invalidité retenue au contrat. Certains contrats apprécient votre incapacité au regard de votre profession, d'autres au regard de toute profession. La seconde définition est bien plus restrictive : un chirurgien qui ne peut plus opérer mais peut enseigner ne sera pas indemnisé. Deux contrats affichant le même taux peuvent donc ne rien couvrir de comparable.
ITT, incapacité temporaire de travail
Ce qui se passe : pendant un arrêt de travail, l'assureur prend en charge tout ou partie de vos mensualités, après un délai de franchise généralement compris entre 30 et 180 jours, qui est de loin le réglage le plus lourd sur le tarif.
Deux mécanismes très différents coexistent. En mode forfaitaire, l'assureur règle la mensualité au titre de votre quotité, quelle que soit votre perte de revenu réelle. En mode indemnitaire, il ne compense que la perte effectivement subie : si votre employeur maintient votre salaire, vous pouvez ne rien percevoir malgré la cotisation payée. Cette différence est rarement mise en avant, et c'est pourtant elle qui détermine ce que vous toucherez vraiment.
Pour qui : cette garantie compense une perte de revenus d'activité. Elle perd donc son objet à la retraite, et la plupart des contrats prévoient qu'elle cesse à la liquidation des droits ou à un âge donné. Voir assurance emprunteur quand on est retraité.
Perte d'emploi
Garantie optionnelle, réservée en pratique aux salariés en contrat à durée indéterminée. Elle comporte une franchise longue, une durée d'indemnisation plafonnée, un nombre limité de sinistres sur la vie du prêt, et exclut la démission comme la rupture conventionnelle.
Son rapport entre coût et couverture réelle est rarement favorable. Elle mérite d'être étudiée au cas par cas, pas ajoutée par réflexe.
À retenir : la banque ne vous impose pas toutes ces garanties. Elle fixe son niveau d'exigence dans la fiche d'équivalence de garanties qu'elle doit vous remettre, et elle ne peut rien réclamer de plus ensuite. Lire ce document avant de comparer évite de payer pour une couverture que personne ne vous demande.
L'équivalence des garanties
L'équivalence de garanties est la seule chose que la banque a le droit d'examiner. Votre nouveau contrat doit couvrir au moins aussi bien que le sien, critère par critère. Chaque banque publie sa propre grille : elle choisit jusqu'à 11 critères parmi les 18 de la liste du Comité consultatif du secteur financier, auxquels s'ajoutent 4 critères sur la couverture du prêt. Cette grille est publique et doit vous être remise.
En pratique, un refus porte presque toujours sur un seul point, et souvent sur la durée de franchise de l'incapacité temporaire de travail : 90 jours contre 30 ou 60 selon les contrats. Vérifier ce détail avant de déposer la demande évite un refus et trois semaines perdues. C'est exactement le travail d'un courtier : lire la grille de votre banque avant de choisir le contrat, pour que la substitution passe du premier coup.
La quotité d'assurance
La quotité est la part du capital assurée sur chaque emprunteur, et le total doit atteindre au moins 100 %. Seul, vous êtes assuré à 100 %. En couple, trois options : 100 %/100 %, où le survivant n'a plus rien à rembourser ; 50 %/50 %, le moins cher, où il continue de payer la moitié ; ou une répartition pondérée par les revenus, 70 %/30 % par exemple, qui protège le plus gros salaire.
Un piège de comparaison mérite d'être connu. En 100 %/100 %, le capital assuré représente 200 % du prêt, et le coût est donc voisin du double d'un 50 %/50 %. Surtout, le taux affiché sur un devis de couple est parfois la moyenne des deux têtes, pas le taux appliqué à chacune. Comparer ce chiffre à celui d'un emprunteur seul n'a alors aucun sens. Demandez toujours le coût total en euros, tête par tête : c'est le seul montant qui se compare sans ambiguïté.
Comment Paseo Courtage vous aide
Cabinet indépendant, immatriculé à l'ORIAS en qualité de courtier d'assurance (COA), 100 % en ligne partout en France. Nous comparons plusieurs assureurs, vérifions l'équivalence de garanties avec votre banque, et pilotons la substitution de bout en bout. L'étude et la comparaison sont gratuites ; des frais de dossier de 390 € s'appliquent uniquement en cas de souscription, sans commune mesure avec les économies réalisées. Nous sommes également rémunérés par la compagnie retenue. Commencez par notre tarificateur d'assurance emprunteur pour voir votre cotisation et votre économie en 1 minute, puis demandez une étude gratuite.
Votre profil change tout
À garanties strictement identiques, deux emprunteurs peuvent payer du simple au triple. Voici les situations qui font le plus varier le tarif, et ce qui se joue dans chacune.
Emprunteur senior
C'est le profil où l'écart entre contrat groupe et délégation est le plus large, et aussi celui où les limites d'âge du contrat comptent davantage que le taux affiché. Deux bornes à distinguer : l'âge maximum d'adhésion et l'âge de cessation de chaque garantie. Détail par tranche : assurance emprunteur senior, à 60 ans, à 65 ans, à la retraite.
Antécédents médicaux ou risque aggravé
Une pathologie déclarée ne signifie pas un refus : elle se traduit le plus souvent par une surprime ou une exclusion ciblée. Surtout, la réponse varie fortement d'un assureur à l'autre pour un même dossier médical, ce qui rend la mise en concurrence décisive. La convention AERAS et le droit à l'oubli encadrent l'accès à l'assurance : voir risque aggravé de santé.
Fumeur
Le statut fumeur est déclaratif et s'apprécie sur une période de non-consommation définie au contrat, généralement vingt-quatre mois. Il majore sensiblement la cotisation, et la vapoteuse est le plus souvent assimilée au tabac. Une déclaration inexacte expose à la nullité du contrat, ce qui est un risque bien plus coûteux que la surprime évitée. Voir assurance emprunteur fumeur.
Profession libérale, indépendant, TNS
Deux sujets propres à ce profil : la définition de l'invalidité retenue au contrat, qui doit tenir compte de l'exercice réel du métier, et le mode d'indemnisation de l'arrêt de travail, forfaitaire ou indemnitaire, qui change radicalement ce qui sera versé quand la protection sociale est plus faible. Voir assurance de prêt profession libérale.
Sport ou métier à risque
Certaines activités, sportives ou professionnelles, font l'objet d'une exclusion ou d'une surprime. Le principe reste le même que pour la santé : déclarez tout, et comparez, car les grilles d'appréciation diffèrent nettement d'un assureur à l'autre.
Prêt en SCI ou investissement locatif
La structure de l'opération modifie l'exigence de couverture et parfois la fiscalité de la cotisation. Voir assurance prêt en SCI et assurance prêt investissement locatif.
Ce qui se passe réellement lors d'une substitution
La procédure en quatre étapes décrite plus haut est exacte. Voici ce qu'elle recouvre en pratique, vu depuis un bureau de courtier, et ce qui fait gagner ou perdre deux semaines.
- La fiche d'équivalence est la pièce maîtresse. Tant qu'on ne l'a pas, on compare à l'aveugle. Si vous ne la retrouvez pas, demandez-la à votre banque avant toute chose : elle doit vous la fournir.
- Le dossier médical commande le calendrier. Un questionnaire simple se traite en quelques jours. Dès qu'un examen complémentaire ou un avis du médecin-conseil est demandé, comptez plusieurs semaines, et un passage par votre médecin traitant ou un spécialiste.
- Les dix jours ouvrés de la banque courent à réception d'un dossier complet. Une pièce manquante ne suspend pas le délai, elle le fait redémarrer. C'est la première cause de retard.
- Un refus doit être motivé par écrit et point par point. Il porte presque toujours sur un critère d'équivalence précis, pas sur un refus de principe. Une fois le critère identifié, il est souvent possible d'ajuster le contrat et de représenter le dossier. Voir la banque refuse : vos recours.
- Ne résiliez jamais l'ancien contrat avant l'avenant. La bascule doit être sans rupture de couverture. C'est le courtier ou l'assureur qui enclenche la résiliation une fois l'accord obtenu.
Changer d'assurance emprunteur selon votre banque
La procédure est la même partout, mais chaque banque a son assureur groupe, son circuit et ses habitudes. Nous avons détaillé chaque cas :
- Changer d'assurance emprunteur Crédit Agricole
- Changer d'assurance emprunteur BNP Paribas
- Changer d'assurance emprunteur Société Générale
- Changer d'assurance emprunteur LCL
- Changer d'assurance emprunteur Caisse d'Épargne
- Changer d'assurance emprunteur Crédit Mutuel et CIC
- Changer d'assurance emprunteur Banque Populaire
- Changer d'assurance emprunteur BoursoBank
Outils pratiques
On vous répond
Une question sur votre prêt ou votre assurance ?
Un courtier Paseo étudie votre situation gratuitement et sans engagement, et vous répond sous 24 h ouvrées.
Comparer mon assurance de prêt