Combien pouvez-vous emprunter ?
La réponse tient en une règle, celle des 35 %, et en deux détails que presque tous les calculateurs en ligne escamotent : ce que la banque accepte de compter comme revenu, et le fait que l'assurance du prêt est comprise dans la mensualité. Voici le calcul exact, et le barème qui en découle.
La règle des 35 %, et ce qu'elle recouvre vraiment
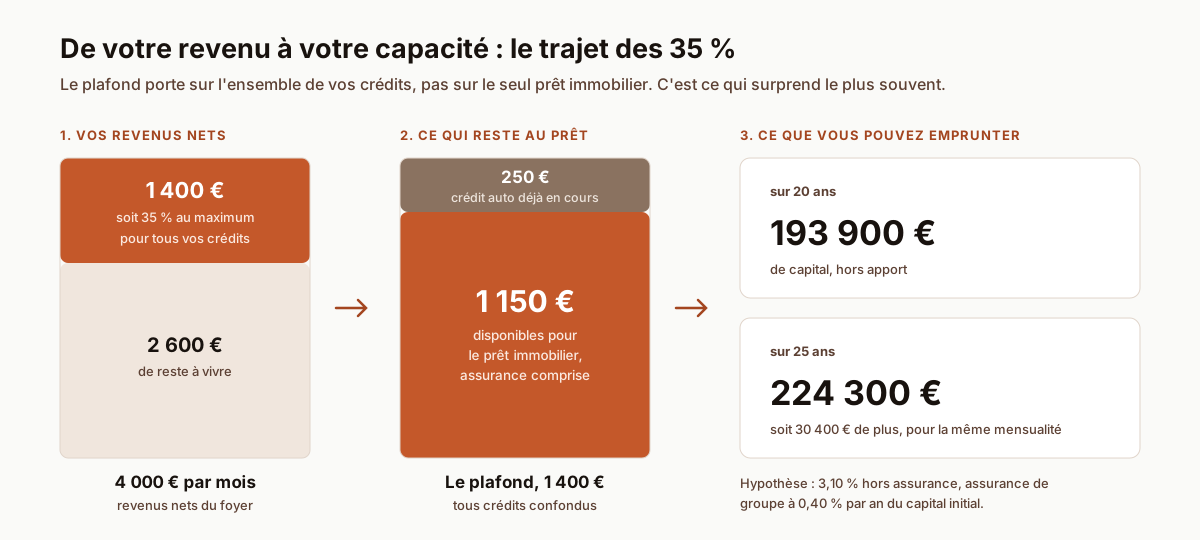
Depuis 2021, les normes du Haut Conseil de stabilité financière imposent aux banques un taux d'effort maximal de 35 % des revenus nets du foyer. Ce chiffre est connu. Ce qui l'est moins, c'est son périmètre : il porte sur l'ensemble de vos crédits, et l'assurance emprunteur en fait partie.
Autrement dit, un crédit auto, un prêt étudiant ou un crédit renouvelable viennent se servir avant votre projet immobilier, dans la même enveloppe. C'est la mécanique la plus mal comprise du financement immobilier, et celle qui fait échouer le plus de dossiers préparés seuls.
Le barème, revenu par revenu
Voici ce que ces 35 % représentent en capital, pour un foyer sans aucun autre crédit en cours. Les montants sont le capital emprunté, hors apport, assurance comprise dans la mensualité.
| Revenus nets du foyer | Mensualité maximale | sur 15 ans | sur 20 ans | sur 25 ans |
|---|---|---|---|---|
| 2 000 € | 700 € | 96 100 € | 118 100 € | 136 500 € |
| 2 500 € | 875 € | 120 100 € | 147 600 € | 170 600 € |
| 3 000 € | 1 050 € | 144 100 € | 177 100 € | 204 800 € |
| 3 500 € | 1 225 € | 168 100 € | 206 600 € | 238 900 € |
| 4 000 € | 1 400 € | 192 100 € | 236 100 € | 273 000 € |
| 5 000 € | 1 750 € | 240 100 € | 295 100 € | 341 300 € |
| 6 000 € | 2 100 € | 288 200 € | 354 200 € | 409 500 € |
Hypothèses : 3,10 % hors assurance, assurance de groupe à 0,40 % par an du capital initial payée mensuellement, aucun autre crédit en cours. Montants arrondis à la centaine, indicatifs et hors offre de prêt. Le taux réellement obtenu dépend de votre dossier et de l'établissement.
Un exemple pour lire ce tableau. Avec 4 000 € de revenus nets et aucun crédit en cours, votre mensualité plafond est de 1 400 € et vous empruntez environ 236 100 € sur vingt ans. Mais ce n'est pas votre budget : il faut encore retirer les frais de notaire et de garantie, soit environ 8,7 % dans l'ancien. Sans apport, le bien que vous pouvez acheter vaut donc plutôt 217 200 €. Votre apport, lui, s'ajoute à ce montant.
Point clé : votre apport n'augmente pas votre capacité d'emprunt, il augmente votre budget. La capacité dépend de vos revenus et de vos charges, pas de votre épargne. C'est pourquoi un apport important ne débloque jamais, à lui seul, un dossier dont le taux d'effort dépasse le plafond.
Ce que la banque accepte de compter comme revenu
Tous les euros qui entrent sur votre compte ne pèsent pas le même poids dans un dossier. C'est ici que les simulateurs automatiques se trompent le plus souvent, et que l'écart entre votre calcul et celui de la banque se creuse.
- Les salaires en CDI hors période d'essai sont retenus à 100 %, sur le net avant impôt.
- Les primes et les heures supplémentaires ne comptent que si elles sont régulières, et sur leur moyenne, le plus souvent celle des trois dernières années.
- Les revenus locatifs sont retenus à 70 %, parfois 80 %, l'abattement couvrant la vacance et les charges. Ce point est détaillé sur la page financer un investissement locatif.
- Les revenus d'indépendant supposent en général trois bilans, et c'est la moyenne des deux ou trois derniers exercices qui est retenue, pas le meilleur.
- Le statut de fonctionnaire ne change pas le calcul, mais il change les conditions obtenues : voir le prêt immobilier fonctionnaire.
- Les revenus perçus à l'étranger suivent des règles propres, souvent avec un abattement de change : voir financer un bien en France depuis l'étranger.
Ce qu'elle compte comme charge, et ce que ça coûte
Au numérateur du ratio viennent toutes les mensualités de crédit en cours, la pension alimentaire que vous versez, et le loyer que vous continuerez à payer si l'achat ne vous y soustrait pas. En revanche, ni vos factures, ni votre épargne de précaution, ni vos frais de garde n'y figurent : ils relèvent du reste à vivre, apprécié séparément.
L'ordre de grandeur mérite d'être retenu, parce qu'il est rarement anticipé. Sur vingt ans, 100 € de mensualité de crédit à la consommation retirent environ 16 860 € de capacité d'emprunt immobilier, et ce montant ne dépend pas de votre niveau de revenu. Un crédit auto à 300 € par mois coûte donc de l'ordre de 50 000 € de capital.
Quand plusieurs crédits à la consommation s'additionnent, les solder avant le dépôt du dossier est souvent l'arbitrage le plus rentable. Lorsqu'ils sont trop lourds pour être soldés, un rachat de crédit permet de les regrouper sur une mensualité unique et plus basse, ce qui libère du taux d'effort.
Le reste à vivre, le second filtre
Respecter les 35 % ne suffit pas. Chaque banque applique en parallèle un reste à vivre minimal, exprimé par personne au foyer, et une notion de saut de charge : l'écart entre ce que vous payez aujourd'hui en loyer et ce que vous paierez demain en mensualité. Un saut de charge brutal inquiète, même à taux d'effort correct, parce que rien dans votre historique ne prouve que vous pouvez l'absorber.
À l'inverse, un locataire qui paie déjà 1 100 € de loyer et vise 1 200 € de mensualité présente un dossier rassurant, et cet argument se défend auprès du comité de crédit. C'est une des raisons pour lesquelles un dossier se négocie : le choix entre courtier et banque en direct ne se joue pas seulement sur le taux.
L'assurance emprunteur, le poste oublié du calcul
L'assurance est dans la mensualité, donc dans les 35 %. Pour un emprunteur jeune et non-fumeur, elle pèse peu. Après 50 ans, ou avec un antécédent de santé, elle peut représenter le quart de la mensualité et faire basculer un dossier au-dessus du plafond à elle seule.
C'est pour cette raison qu'elle se traite dès le montage, et pas après. Le choix d'une assurance autre que celle de la banque, ce qu'on appelle la délégation d'assurance, est un droit dès la signature ; il récupère souvent plusieurs dizaines d'euros de mensualité, c'est-à-dire plusieurs milliers d'euros de capacité d'emprunt.
Pour savoir ce que ce poste pèse dans votre cas, deux ressources chiffrées : le baromètre des tarifs réellement cotés, relevé chaque trimestre, et les prix par profil. Le simulateur donne votre tarif exact en une minute, sans engagement.
Cinq leviers quand le dossier ne passe pas
- Allonger la durée. Passer de vingt à vingt-cinq ans ajoute environ 15 % de capital pour la même mensualité. Le plafond du HCSF est de vingt-cinq ans, porté à vingt-sept en cas de travaux importants ou de construction.
- Solder ou regrouper les crédits à la consommation. Le levier le plus immédiat, et le plus sous-utilisé.
- Faire baisser l'assurance. Gratuit en capacité, et le gain est définitif sur toute la durée du prêt.
- Revoir la quotité entre co-emprunteurs, ou ajouter un co-emprunteur, quand la situation familiale le permet.
- Jouer sur le calendrier. Une fin de crédit dans six mois, une titularisation, un bilan en amélioration : attendre le bon trimestre vaut parfois mieux qu'un refus inscrit au dossier. L'évolution des taux immobiliers entre aussi dans cet arbitrage.
Et si le prêt est déjà en cours, la question n'est plus la capacité mais la mensualité : voir réduire les mensualités de son crédit et renégocier son prêt.
Faire vérifier le calcul
Un calcul de capacité ne vaut que par les hypothèses qu'on y met, et c'est précisément ce qu'un simulateur anonyme ne peut pas apprécier : la régularité d'une prime, le traitement d'une pension, le poids réel de votre assurance. Je le fais sur pièces, gratuitement, et je vous remets une attestation de capacité utilisable face à l'agent immobilier et au vendeur.
Les pièces justificatives sont listées à l'avance pour que vous n'ayez rien à chercher deux fois, et mes honoraires sont forfaitaires et dus au seul succès. S'il s'agit d'un premier achat, le mode d'emploi du primo-accédant reprend l'ensemble du parcours ; si vous achetez avant d'avoir vendu, voir le prêt relais.
Sources : normes d'octroi du Haut Conseil de stabilité financière, décision n° D-HCSF-2021-7 et ajustements ultérieurs · pratiques d'octroi constatées auprès des établissements de crédit, octobre 2026. Les montants de ce barème sont indicatifs, calculés hors offre de prêt, et ne constituent ni une offre ni une promesse de financement.
On vous répond
Votre capacité, calculée sur vos pièces
Étude gratuite, premier retour sous 24 h ouvrées, et une attestation de capacité à présenter au vendeur.
Faire calculer ma capacité